采购人员看到较大的注册资本,容易把它理解成付款保障。这个数字需要和企业登记、经营记录、合同、收款账户、订单规模及生产进度一起看,不能直接换算成供应商能够偿付的信用额度。
本文依据美国国际贸易署在 2026 年 8 月 30 日可查的公开资料整理,讨论海外合作方背景调查和高价值交易控制。中国企业登记字段的法律含义、实缴情况和责任范围,应以有权来源、现行规则及专业意见判断。
注册资本是登记背景,不是流动资金证明
美国国际贸易署关于中国许可制度的资料把注册资本、注册地址、经营范围和法定代表人等列为企业登记信息。它们有助于核对主体身份和基本轮廓,但资料本身没有把注册资本当作企业信用评分。
采购团队还要区分登记数字、实际经营规模和可用现金。企业成立时间长、注册资本大,也可能面临现金流压力;新公司数字较小,也可能由成熟团队、关联企业或稳定订单支持。任何一种情况都需要进一步证据。
定金风险要按本次订单和可验证进度计算
同样一笔定金,对长期合作供应商和第一次接触的供应商含义不同。定金比例、是否需要专用材料或模具、货物可否转售、交期、验收节点、退款条件和替代供应商,都会改变资金暴露。
| 核对项 | 要回答的问题 | 可保留证据 |
|---|---|---|
| 交易主体 | 谁签合同、谁开票、谁承担交付 | 登记信息、合同和发票样本 |
| 收款受益人 | 账户名为何与合同主体一致或不同 | 银行资料、正式通知和回拨记录 |
| 定金用途 | 用于材料、模具还是排产 | 采购计划、报价拆分和节点 |
| 订单暴露 | 未交货金额和可追回条件是什么 | 付款比例、退款条款和担保安排 |
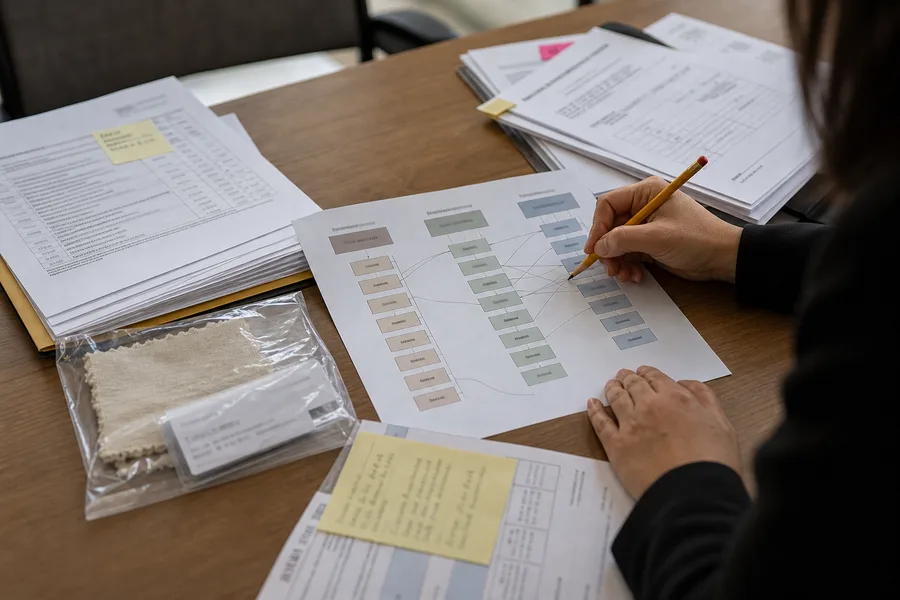
| 经营证据 | 供应商是否具备当前产品交付能力 | 样品、产能、工厂和历史订单资料 |
美国国际贸易署建议高价值 B2B 交易开展背景调查,必要时可暂停交易以核实合作方。调查成本与订单暴露应匹配,首单金额小可以采用较轻的核验,大额或异常付款则需要更深的资料。
付款前单独核对合同主体、账户名和通知渠道
注册资本再高,也不能解释为什么款项要付给个人、第三方或新账户。账户变更应通过已知联系方式回拨确认,核对公司名称、开户信息、合同、发票和变更授权,不要只回复原邮件。
供应商有合理的集团收款、出口代理或平台结算安排时,应把各方角色和付款依据写进合同或订单文件。关系说不清,不宜用“行业惯例”代替受益人核对。
定金请求怎样做银行受益人复核,见定金与银行受益人核对;股权或控制权变化后的付款条件见供应商控制权变化复核。
首单可以拆成样品、材料、生产和出货节点
无法一次消除全部不确定时,可以降低首单金额,把付款与样品确认、材料到位、首件、验货和出货文件挂钩。节点必须能够被采购、质量或财务实际核对,而不是供应商自行发送一句“进度正常”。
付款比例、受益人、合同主体、产品或工厂变化时,应重新打开供应商复核日历。旧订单表现良好只能作为历史证据,不能自动覆盖新的收款安排。
- 把注册资本当作主体背景字段,不当作信用额度。
- 按定金比例、用途、退款和可转售性衡量暴露。
- 分别核对合同主体、开票主体和收款受益人。
- 新账户通过已知渠道回拨,不在原邮件内闭环。
- 首单按可验证生产节点拆分付款和放量。
参考来源
以下美国国际贸易署资料于 2026 年 8 月 30 日核对,用于说明企业背景调查、高价值交易控制及中国企业登记信息的一般背景。